La micro-entreprise est le statut le plus courant chez les revendeurs de seconde main. Elle est simple, mais son mode de calcul a une conséquence que beaucoup découvrent tard : les cotisations portent sur le prix de vente, pas sur ce que vous gagnez réellement. Voici ce qu'il faut savoir pour fixer ses prix en connaissance de cause.
Comment sont calculées les cotisations
En micro-entreprise, vous déclarez chaque mois ou chaque trimestre votre chiffre d'affaires encaissé à l'Urssaf, et les cotisations sont un pourcentage de ce chiffre.
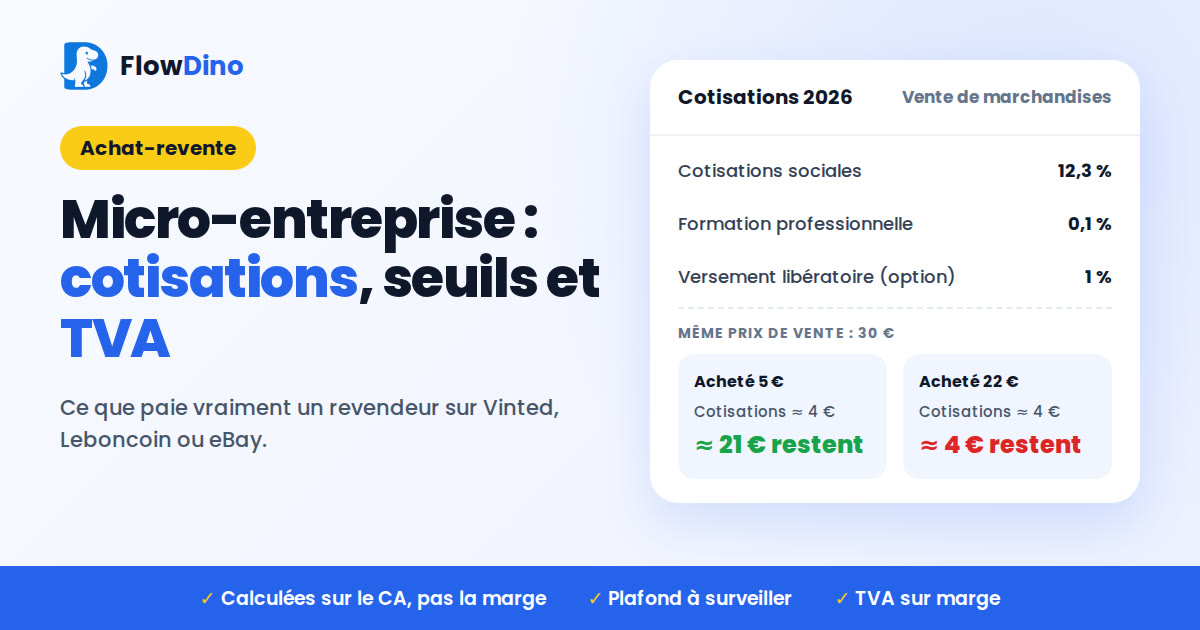
Pour la vente de marchandises (achat-revente), les sources concordent en 2026 sur :
| Élément | Taux indicatif 2026 |
|---|---|
| Cotisations sociales | 12,3 % du chiffre d'affaires |
| Contribution à la formation professionnelle | 0,1 % |
| Versement libératoire de l'impôt (option) | 1 % |
Avec le versement libératoire, environ 13,4 % de chaque vente part donc en cotisations et impôt. Des taux réduits existent la première année pour les créateurs éligibles à l'ACRE.
Le piège : le chiffre d'affaires, pas la marge
Prenons deux articles vendus 30 € :
| Article A | Article B | |
|---|---|---|
| Prix d'achat | 5 € | 22 € |
| Prix de vente | 30 € | 30 € |
| Cotisations (≈ 13,4 %) | ≈ 4,02 € | ≈ 4,02 € |
| Ce qu'il reste | ≈ 20,98 € | ≈ 3,98 € |
Les cotisations sont identiques, mais l'article B ne rapporte presque rien. Plus votre marge est faible, plus les cotisations pèsent. D'où l'importance de noter le prix d'achat de chaque article et de raisonner en marge nette, cotisations déduites.
Les plafonds à surveiller
La micro-entreprise est réservée aux activités sous un plafond de chiffre d'affaires annuel (nettement plus élevé pour la vente de marchandises que pour les services). Au-delà deux années de suite, vous basculez vers un régime réel.
À part de ce plafond, il existe un seuil de franchise en base de TVA : tant que vous restez en dessous, vous ne facturez pas de TVA. Ces seuils sont révisés périodiquement : vérifiez les montants en vigueur sur le site de l'Urssaf ou d'impots.gouv.fr avant de vous projeter.
Et si vous dépassez le seuil de TVA ?
Vous devez alors collecter la TVA sur vos ventes. Pour les biens d'occasion achetés auprès de particuliers, un régime particulier, dit de la marge, permet de calculer la TVA uniquement sur la différence entre prix de vente et prix d'achat, et non sur le prix total. C'est un sujet où l'accompagnement d'un expert-comptable est vivement recommandé.
Bien s'organiser au quotidien
- Notez le prix d'achat de chaque article dès l'achat, avec la date et la provenance.
- Tenez votre livre des recettes : date, montant, plateforme, moyen de paiement.
- Conservez vos justificatifs d'achat, même pour les lots chinés (photo du ticket, attestation du vendeur).
- Mettez de côté les cotisations à chaque vente, pour ne pas être surpris à la déclaration.
Pour les obligations fiscales liées aux plateformes (DAC7, déclaration de revenus), voir Impôts 2026 : faut-il déclarer ses ventes Vinted, eBay, Leboncoin, Etsy et Vestiaire ?. Et si vous démarrez, Devenir vendeur pro sur Vinted détaille le choix du statut.
Suivre sa marge réelle
Le plus difficile n'est pas de connaître les règles, mais de suivre sa marge article par article quand on vend sur plusieurs plateformes. Dans FlowDino, vous pouvez saisir le prix d'achat de chaque article : le tableau de bord des ventes regroupe ensuite vos ventes de toutes les plateformes, ce qui facilite le calcul de vos marges et la préparation de vos déclarations.
En résumé
- En micro-entreprise d'achat-revente, comptez environ 12,3 % de cotisations sur le chiffre d'affaires, plus 0,1 % et, en option, 1 % d'impôt.
- Les cotisations portent sur le prix de vente, pas sur la marge : les articles à faible marge sont les plus pénalisés.
- Surveillez le plafond de la micro-entreprise et le seuil de TVA.
- Au-delà du seuil de TVA, le régime de la marge existe pour les biens d'occasion.
- Notez vos prix d'achat : c'est la base de tout calcul de rentabilité.